- Acht Buchmacher mit Payz-Unterstützung — vier lizenziert, vier im Graubereich
- Einzahlung ohne Gebühr, Aufladung mit Preisschild — wo Payz wirklich kostet
- Verifikation Silver-Level oder kein Geld — Payz-Auszahlungen im Sportwetten-Alltag
- Fünfkomma-drei-Prozent-Rechnung — was Wettsteuer und Quotenschlüssel aus hundert Euro Einsatz machen
- GGL gegen Curaçao — wo Payz selten ist und warum das so bleibt
- Von Bundesliga bis Breakdance — Sportarten-Abdeckung mit und ohne deutsche Lizenz
- High Limit, VIP-Status und die Einsatzgrenze, die nach dem ersten Gewinn kommt
- Mobile Apps, Web-Apps und warum iOS-Nutzer bei Curaçao-Anbietern oft leer ausgehen
- Was nach Steuer, Gebühr und Quotenschlüssel von einer Saison Wetten übrig bleibt
Wer die besten Wettanbieter mit ecoPayz 2026 sucht, meint eigentlich Payz — das System heißt seit 2023 so. Nur Interwetten, Bet365, Betsson und NetBet führen die Methode im GGL-lizenzierten Segment; wer mehr Auswahl oder höhere Limits braucht, landet bei Curaçao-Buchmachern wie 22Bet, Melbet, N1Bet oder Rabona und gibt dafür deutschen Rechtsschutz, LUGAS-Einzahlungsgrenzen und Wettsteuer-Transparenz auf. Payz gehört zu den seltensten Zahlungsmethoden im beaufsichtigten Wettmarkt — von rund dreißig GGL-Whitelisten-Anbietern führen weniger als sechs das eWallet aktiv. Der Grund: Payz kombiniert digitale Geldbörse mit Prepaid-Mastercard und zieht dadurch zusätzliche KYC-Pflichten nach Geldwäschegesetz, die PayPal oder Klarna nicht auslösen. Wer trotzdem auf Payz setzt, zahlt zwar zwischen Konto und Buchmacher meist gebührenfrei ein und aus, verliert aber sieben Prozent beim Kreditkarten-Aufladen oder kämpft mit Silver-Verifikation, ohne die kein Gewinn das Payz-System Richtung Bankkonto verlässt.
Acht Buchmacher mit Payz-Unterstützung — vier lizenziert, vier im Graubereich
Wer nach den besten Wettanbietern mit ecoPayz sucht, stößt auf einen verwirrenden Befund: Die Zahlungsmethode heißt längst nicht mehr so. Payz löste im Jahr 2023 die Marke ecoPayz ab — technisch dasselbe System, neue Marke. Rankings und Vergleiche aus den Jahren davor führen noch die alte Bezeichnung, was erklärt, warum viele Spieler beide Begriffe parallel verwenden. Für die Funktionsweise ändert sich nichts: Das eWallet arbeitet weiter mit denselben Kontonummern, derselben Mastercard-Anbindung und denselben Gebührenstufen.
Das eigentliche Problem liegt woanders. Von rund dreißig GGL-beaufsichtigten Buchmachern akzeptieren nur vier Payz als Einzahlungsmethode: Interwetten, Bet365, Betsson und NetBet. Wer mehr Auswahl oder höhere Limits sucht, landet zwangsläufig bei Curaçao-lizenzierten Anbietern wie 22Bet, Melbet, N1Bet oder Rabona — und bezahlt dafür mit dem Verlust deutschen Rechtsschutzes, der LUGAS-Einzahlungsgrenze und jeder Möglichkeit, Auszahlungen gerichtlich durchzusetzen. Die folgende Tabelle zeigt, wie sich die acht Buchmacher mit aktiver Payz-Unterstützung aufteilen.
| Anbieter | Lizenzstatus | Mindesteinzahlung | Auszahlungsdauer Payz | Willkommensangebot | Besonderheit |
|---|---|---|---|---|---|
| Interwetten | GGL Deutschland + MGA Malta | 10 € | 0–24 h | 100 % bis 100 €, 3× Umsatz | ältester deutscher Payz-Partner mit GGL-Lizenz |
| Bet365 | GGL Deutschland + UKGC | 5 € | ~2 h | bis 100 € Wett-Credits | Live-Streaming tausende Events, marktführende Margen |
| Betsson | GGL Deutschland + MGA Malta | 10 € | unter 24 h | 100 % bis 100 € + 10 € Gratiswette | börsennotiert seit 60+ Jahren, mehr als 8 Auszahlungen/Monat kosten 2 % |
| NetBet | GGL Deutschland + MGA Malta | 10 € | 24–48 h | 50 € Gratiswette | solider Mittelklasse-Anbieter, kein natives App-Angebot |
| 22Bet | Curaçao 8048/JAZ | 1 € | unter 15 min | 100 % bis 122 €, 5× Kombi-Umsatz | 40+ Sportarten, politische Wetten, kein LUGAS-Limit |
| Melbet | Curaçao 8048/JAZ2020-060 | 1 € | unter 24 h | 100 % bis 130 $, mit Code 130 % | 60+ Disziplinen, unbegrenzte Max-Auszahlung |
| N1Bet | Curaçao Antillephone 8048/JAZ | 20 € | 24–48 h | bis 5.000 € gestaffelt | progressive Freebets, Mindestauszahlung 100 € bei Sofort |
| Rabona | Curaçao / ab 2026 Anjouan | 20 € | unter 24 h | 100 % bis 200 €, 35× Umsatz | Hybrid Casino + Sportsbook, 35× Wagering extrem hoch |
Die Tabelle macht sichtbar, was den Markt spaltet: GGL-beaufsichtigte Anbieter verlangen zehn Euro Mindesteinzahlung oder mehr, arbeiten mit dreistelligen Bonusobergrenzen und setzen Umsatzbedingungen zwischen drei- und sechsmal an. Curaçao-Buchmacher starten bei einem Euro, zahlen binnen Minuten aus und bieten vierstellige Bonussummen — verschweigen aber, dass Gewinne dort rechtlich nicht einklagbar sind. Wer bei 22Bet nach einer Kontosperrung auf 10.000 € Guthaben sitzt, hat kein deutsches Gericht hinter sich.
Interwetten
Interwetten arbeitet seit 1990 im Wettgeschäft und ging 1997 als einer der weltweit zweitältesten Online-Buchmacher ans Netz. Die Erlaubnis der GGL für interwetten.de läuft über Interwetten Gaming Ltd. mit Sitz in Gżira, Malta; die Muttergesellschaft Interwetten AG sitzt in Wien. Payz gehört seit Jahren fest zum Zahlungsportfolio, was Interwetten zum stabilsten GGL-Partner für diese Methode macht. Die Mindesteinzahlung liegt bei zehn Euro, Auszahlungen auf Payz dauern null bis vierundzwanzig Stunden nach interner Prüfphase, die selbst bis zu zweiundsiebzig Stunden beanspruchen kann. Das Sportangebot deckt Fußball in mehr als hundert Nationen ab, darunter Nischen wie kasachische, armenische oder paraguayische Ligen. Tennis, Basketball, Eishockey und Handball sind komplett vertreten.
Der Willkommensbonus zahlt hundert Prozent auf die Ersteinzahlung bis hundert Euro, muss aber dreimal auf Wetten ab Quote 2,00 innerhalb von dreißig Tagen umgesetzt werden — das entspricht bei hundert Euro Einzahlung einem Gesamtumsatz von sechshundert Euro. Der Bonus wird stufenweise freigeschaltet, nicht als Gesamtbetrag. Auszahlungen sind strikt an die Einzahlmethode gekoppelt, wie es die EU-Anti-Geldwäsche-Vorschriften verlangen. Die Wettsteuer von 5,3 % wird vom Einsatz einbehalten, bevor die Wette platziert wird — hundert Euro Einsatz kosten also 105,30 € aus dem Guthaben. Live-Chat steht nur nach Login zur Verfügung.
Interwetten eignet sich für Spieler, die GGL-Beaufsichtigung nicht verhandeln wollen und Payz dauerhaft nutzen möchten. Auf Bundesliga-Märkte setzt Interwetten fünf bis sechs Prozent Marge an, Nischenligen verteuern sich auf sieben bis neun Prozent. Lothar Matthäus als Testimonial dient als Vertrauensanker im deutschen Markt. Wer mehr als Fußball, Tennis und die Hauptsportarten sucht, stößt hier an Grenzen: eSports und Virtuals laufen nur unter der MGA-Marke, nicht im GGL-Bereich.
Bet365
Bet365 hält eine GGL-Konzession seit Ende 2020 sowie Lizenzen der britischen UKGC und weiterer internationaler Regulierer. Die Hillside (Sports) ENC mit Sitz in Stoke-on-Trent gehört zur Bet365 Group Ltd., gegründet von Denise Coates im Jahr 2000. Payz erscheint laut Sport1-Bericht vom April 2026 und tips.gg vom Mai 2026 wieder im Zahlungsportfolio — ältere deutsche Vergleichsseiten aus dem Jahr 2022 listeten die Methode nicht. Vor der ersten Einzahlung lohnt sich ein Blick in den Kassenbereich, um die aktuelle Verfügbarkeit zu prüfen. Die Mindesteinzahlung beträgt fünf Euro, Auszahlungen auf Payz dauern typisch rund zwei Stunden nach Freigabe.
Das Willkommensangebot zahlt bis hundert Euro in Wett-Credits nach Umsatz gleicher Höhe auf Wetten ab Mindestquote 1,50. Wett-Credits sind kein Bargeld: Sie können nicht ausgezahlt werden, nur die Gewinne daraus. Diese Unterscheidung verwirrt Neukunden regelmäßig. Das Live-Streaming deckt Tausende Events pro Jahr ab — Voraussetzung ist ein eingeloggtes Konto mit Guthaben oder eine aktive Wette der letzten vierundzwanzig Stunden. Cash Out, Edit Bet, Bet Builder und eine Multi-Live-Ansicht gehören zum Standard. Die Margen zählen zu den marktfreundlichsten im GGL-Segment: vier bis fünf Prozent auf Top-Ligen wie Bundesliga, Premier League oder La Liga entsprechen einem Quotenschlüssel von fünfundneunzig bis sechsundneunzig Prozent.
Bet365 kombiniert deutsche Beaufsichtigung mit international marktführenden Funktionen, senkt aber bei Gewinnern gerne die Einsatzlimits. Dieses Verfahren ist seit Jahren dokumentiert und erscheint im Konto als „Bet Restrictions“. Die nativen Apps für iOS und Android gelten als Referenz im Markt, sowohl bei Geschwindigkeit als auch bei Usability. Wer Payz mit GGL-Lizenz, breitem Sportangebot und Live-Streaming verbinden will, findet hier die technisch ausgereifteste Lösung — muss aber akzeptieren, dass erfolgreiche Spieler irgendwann auf Mikroeinsätze beschränkt werden.
Betsson
Betsson startete 1963 als AB Restaurang Rouletter in Schweden, expandierte über Cherry ins Online-Geschäft und bietet seit 2001 Sportwetten an. Die BML Group Ltd. gehört zur börsennotierten Betsson AB mit Sitz in Ta‘ Xbiex, Malta, und Stockholm; das Unternehmen ist unter BETS B an der Nasdaq Stockholm gelistet. Die GGL-Erlaubnis für Sportwetten ergänzt die MGA-Lizenz. Payz ist seit Jahren fest verankert, die Mindesteinzahlung liegt bei zehn Euro, Auszahlungen auf eWallets einschließlich Payz dauern meist unter vierundzwanzig Stunden. Auszahlungen starten ab zwanzig Euro.
Der Willkommensbonus zahlt hundert Prozent bis hundert Euro plus zehn Euro Gratiswette ab zehn Euro Einzahlung. Der Umsatz muss mehrfach auf Wetten ab Mindestquote 2,00 erfolgen. Live-Wetten nutzen Livecast-Grafiken statt echter Streams, Cash Out steht in Full- und Partial-Variante zur Verfügung, Combi Boost erhöht die Quote bei Kombiwetten. Das Sportangebot deckt Fußball, Tennis, Basketball, Handball und Eishockey ab; eSports, Virtuals und Live-Casino laufen unter der MGA-Marke. Die Margen liegen bei fünf bis sieben Prozent auf Bundesliga-Märkte, der Quotenschlüssel bei dreiundneunzig bis fünfundneunzig Prozent.
Betsson eignet sich für Spieler, die skandinavische Stabilität mit GGL-Beaufsichtigung und Payz-Support verbinden wollen. Sechzig Jahre Marktpräsenz und Börsennotierung sprechen für finanzielle Solidität. Mehr als acht Auszahlungen pro Monat lösen eine Verwaltungsgebühr von zwei Prozent aus. Auszahlungen über 2.000 € brauchen erweiterte Verifikation, das Limit pro vierundzwanzig Stunden liegt bei 50.000 € — höhere Beträge erfordern Kontakt zum Support. Wie bei Interwetten und NetBet muss die Auszahlung über dieselbe Einzahlmethode erfolgen.
NetBet
NetBet Enterprises Ltd. sitzt im Europa Business Centre in Malta und hält sowohl eine GGL-Erlaubnis für virtuelle Automatenspiele als auch ein Sportwetten-Angebot über die GGL-Whitelist sowie eine MGA-Lizenz. Das Unternehmen arbeitet seit 2001. Payz gehört zum Zahlungsportfolio, die Mindesteinzahlung beträgt zehn Euro, Auszahlungen auf Payz dauern typisch vierundzwanzig bis achtundvierzig Stunden. Karten brauchen drei bis fünf Werktage, Banküberweisungen fünf bis sieben. Das Sportangebot umfasst Fußball mit Bundesliga, Champions League, Europa League und allen Top-5-Ligen Europas, dazu Tennis, Basketball, Handball, Eishockey und Pferderennen im MGA-Segment.
Der Willkommensbonus zahlt fünfzig Euro als Gratiswette bei Ersteinzahlung ab zehn Euro. Die Freebet muss einmal auf Wetten ab Quote 1,80 umgesetzt werden — fünfzig Euro Freebet bedeuten also einen Mindestumsatz von fünfzig Euro, deutlich moderater als bei Interwetten oder Rabona. eSports wie League of Legends, CS2 und Dota 2 sind je nach Regulierungsstand verfügbar, unterliegen aber GGL-Auflagen. Live-Wetten arbeiten mit Live-Ticker statt flächendeckendem Streaming, Cash Out steht für ausgewählte Märkte zur Verfügung, tägliche Quotenboosts heben einzelne Highlights hervor. Die Margen liegen bei fünf bis sieben Prozent auf Bundesliga-Märkte, dünner auf Randligen.
NetBet positioniert sich als solider Mittelklasse-Anbieter mit GGL-Lizenz und breiter Payz-Kompatibilität. Regelmäßige Freebet-Aktionen für Bestandskunden ergänzen das Angebot. Live-Casino und einige Sportarten wie bestimmte eSports-Turniere oder MMA sind in der deutschen Version wegen GGL-Auflagen eingeschränkt. Ein Loyalitätsprogramm fehlt. Das Streaming-Angebot ist schwächer als bei Bet365 oder Interwetten. Die mobile Website funktioniert, eine native App für deutsche Sportwetten gibt es nicht — die Casino-App läuft separat. Wer keine hohen Ansprüche an Live-Funktionen stellt und GGL-Beaufsichtigung mit Payz verbinden will, findet hier eine funktionale Lösung ohne Überraschungen.
22Bet
TechSolutions Group N.V. mit Sitz in Curaçao betreibt 22Bet seit 2018 unter einer Lizenz des Curaçao Gaming Control Board 8048/JAZ — für Deutschland regulatorisch grau, da keine GGL-Erlaubnis vorliegt. Die Mindesteinzahlung beträgt einen Euro, Auszahlungen auf Payz dauern laut tips.gg-Test aus dem Jahr 2026 meist unter fünfzehn Minuten nach Freigabe. Kryptowährungen werden sofort ausgezahlt, Karten brauchen ein bis drei Werktage. Das Zahlungsportfolio umfasst mehr als hundert Methoden, darunter Payz, Skrill, Neteller, Sofort, Kreditkarten, Trustly und rund zwanzig Kryptowährungen wie Bitcoin, Ethereum, USDT und Litecoin.
Das Sportangebot deckt mehr als vierzig Disziplinen ab: Fußball global, Tennis, Basketball, Eishockey, Cricket mit kompletten indischen Ligen, MMA, Boxen, Windhundrennen, Pferderennen, eSports von CS2 über Dota 2 bis Valorant und StarCraft, dazu politische Wetten, Wetter-Märkte und Entertainment-Wetten. Der Willkommensbonus zahlt hundert Prozent bis 122 € auf die Ersteinzahlung, muss aber fünfmal auf Kombiwetten mit mindestens drei Selektionen und Mindestquote 1,40 pro Selektion innerhalb von sieben Tagen umgesetzt werden — bei 122 € Bonus entspricht das einem Gesamtumsatz von 610 € in einer Woche. Live-Wetten nutzen ein Statistik-Center, Cash Out, Bet Constructor, Multi-Live und Kombiwetten-Boost bis hundert Prozent auf Fünfzehner-Kombis. Mit vier bis sechs Prozent Marge auf Top-Ligen wie Bundesliga oder Premier League und einem Quotenschlüssel von vierundneunzig bis sechsundneunzig Prozent zählt 22Bet zu den quotenstärksten Buchmachern für Fußball.
22Bet eignet sich für Spieler, die Payz-Support ohne LUGAS-Deckelung und mit extremer Quotenqualität suchen. Nischen wie MMA, politische Wetten und eSports-Vielfalt, die GGL-Buchmacher nicht anbieten dürfen, sind vollständig abgedeckt. Die fehlende GGL-Lizenz bedeutet regulatorische Grauzone in Deutschland, Netzsperren-Risiko nach Glücksspielstaatsvertrag Paragraph neun und keine Möglichkeit, Auszahlungen gerichtlich durchzusetzen. Die Wettsteuer wird nicht klar ausgewiesen — der Anbieter zahlt intern oder nicht, je nach Rechnungsstellung. Der Kundensupport läuft primär auf Englisch, deutsche Antworten kommen mit Verzögerungen. Bekannt ist 22Bet für Konto-Prüfungen bei größeren Auszahlungen, die lange Bearbeitungszeiten nach sich ziehen. Eine mobile Website und eine Android-APK sind verfügbar, eine iOS-App fehlt im Apple Store — iOS-Nutzer greifen auf die Web-App zurück.
Melbet
Pelican Entertainment B.V. in Willemstad, Curaçao, betreibt Melbet seit 2012 unter einer Lizenz des Curaçao eGaming 8048/JAZ2020-060 — für Deutschland regulatorisch grau, da keine GGL-Erlaubnis vorliegt. Das Unternehmen ist mit dem 22Bet-Ökosystem verbunden. Die Mindesteinzahlung beträgt einen Euro, die Payz-Mindestauszahlung liegt bei zwölf Euro. Auszahlungen auf Payz dauern meist innerhalb von vierundzwanzig Stunden nach Freigabe, Kryptowährungen gehen quasi sofort durch, Karten brauchen ein bis fünf Werktage. Das Zahlungsportfolio umfasst mehr als hundert Methoden, darunter Payz, Skrill, Neteller, Sofort, Visa, Mastercard, WebMoney, Trustly, vierundzwanzig Kryptowährungen wie Bitcoin, Ethereum, Litecoin, Dogecoin, XRP, USDT und Monero sowie AstroPay, Perfect Money, Papara und MuchBetter.
Das Sportangebot deckt mehr als sechzig Disziplinen ab, darunter exotische wie Kabaddi, Gaelic Football und Breakdance-Wettbewerbe. Fußball umfasst mehr als dreihundertfünfzig Ligen, Tennis ist komplett vertreten, MMA läuft mit offiziellen Partnerschaften zu La Liga und Juventus Turin. Der Willkommensbonus zahlt hundert Prozent bis 130 $ — rund 120 € —, mit dem Aktionscode START888 sogar hundertdreißig Prozent Match. Der Umsatz liegt bei fünfmal auf Kombis mit mindestens drei Selektionen ab Quote 1,40, Gültigkeit dreißig Tage. Live-Funktionen umfassen Multi-LIVE mit mehreren Events parallel auf einem Bildschirm, integriertes Live-Streaming, Cash Out, Advancebet — eine Wette gegen den erwarteten Cash-Out-Wert — und Bet Constructor. Melbet setzt vier bis sechs Prozent Marge auf Fußball-Topligen an. Es gibt kein Maximum-Auszahlungslimit, was Melbet für High-Stakes-Spieler interessant macht.
Melbet positioniert sich als internationaler Big Player mit vollem Payz-Support, unbegrenzter Max-Auszahlung und dem breitesten Nischensport-Angebot im Curaçao-Segment. Die fehlende GGL-Lizenz bedeutet regulatorische Grauzone in Deutschland. Wiederholte Konto-Verifikationen treten bei atypischer Aktivität auf. Der Kundensupport deckt sechzig Sprachen ab, deutsche Antworten kommen teils verzögert. Das Unternehmen ist mit der 1xBet-Familie verbunden — ähnliche Ownership-Strukturen. Native Apps existieren für Android und Windows, die iOS-App ist im europäischen App Store nicht immer verfügbar — die Web-App dient als Alternative.
N1Bet
Dama N.V. in Curaçao betreibt N1Bet seit 2020 unter einer Lizenz von Antillephone 8048/JAZ — für Deutschland regulatorisch grau, da keine GGL-Erlaubnis vorliegt. Das Unternehmen ist aus der N1-Casinos-Familie bekannt, zu der N1 Casino, Bob Casino und LokiCasino gehören. Die Mindesteinzahlung beträgt zwanzig Euro, Auszahlungen auf eWallets dauern vierundzwanzig bis achtundvierzig Stunden. Karten brauchen drei bis fünf Werktage, Banküberweisungen sieben Tage. Bei Einzahlung über Sofort gilt eine Mindestauszahlung von hundert Euro. Auszahlungsgebühren fallen nicht an. Das Zahlungsportfolio ist schmaler als bei 22Bet oder Melbet: Sofort, Visa, Mastercard, Skrill, Neteller, Neosurf, Payz, MiFinity — dafür sind alle Methoden gebührenfrei.
Das Sportangebot deckt Fußball mit europäischen Top-Ligen und globalem Fokus ab, dazu Tennis, Basketball, eSports mit CS2, Dota 2, LoL und Valorant, Eishockey, MMA sowie virtuelle Sportarten. Der Willkommensbonus arbeitet mit gestaffelten Freebets bis zu 5.000 € über die ersten Wetten, statt eines klassischen Match-Bonus. Freebets sind an Mindestquote und Umsatz gekoppelt. Live-Wetten nutzen Basisstatistik, Cash Out steht für ausgewählte Märkte zur Verfügung, flächendeckendes Live-Streaming fehlt, die Live-Quotenqualität ist gut. Die Margen liegen bei fünf bis sieben Prozent auf Bundesliga-Märkte, konkurrenzfähig aber nicht am Marktrand.
N1Bet eignet sich für Spieler, die gestaffelte Freebet-Strukturen einem einmaligen Willkommensbonus vorziehen und eine transparente Zahlungsmethoden-Übersicht ohne Login-Zwang schätzen. Die fehlende GGL-Lizenz bedeutet Grauzone in Deutschland. Das hohe Mindest-Auszahlungsvolumen bei Sofort-Einzahlung ist ungewöhnlich. Auszahlungslimits sind nach Stammkundenprogramm-Level gestaffelt, Neukunden bleiben begrenzt. Der Support läuft primär auf Englisch mit deutscher Verzögerung. Eine mobile Website ist verfügbar, eine native App fehlt.
Rabona
Rabidi N.V. in Curaçao betreibt Rabona seit 2019 unter einer Lizenz der Curaçao Gaming Authority; ab 2026 ist ein Lizenzwechsel zu Anjouan dokumentiert — für Deutschland regulatorisch grau, da keine GGL-Erlaubnis vorliegt. Die Mindesteinzahlung beträgt zwanzig Euro, Auszahlungen auf eWallets und Krypto dauern typisch innerhalb von vierundzwanzig Stunden, Karten brauchen mehrere Werktage. Das Zahlungsportfolio umfasst mehr als zwanzig Methoden, darunter Payz, Skrill, Neteller, Sofort, Visa, Mastercard, Trustly, Krypto wie Bitcoin, Ethereum, Litecoin und Bitcoin Cash, Interac für internationale Kunden sowie MuchBetter.
Das Sportangebot deckt Fußball mit etablierten Ligen und Nischen wie Kricket, Snooker und Kabaddi ab, dazu Tennis, Basketball, Eishockey, eSports, MMA und virtuelle Sportarten. Der Willkommensbonus zahlt hundert Prozent bis 200 € auf die Ersteinzahlung im Sportbereich, muss aber fünfunddreißigmal auf Einzahlung plus Bonus auf Wetten ab Quote 1,70 umgesetzt werden. Fünfunddreißigfach ist überdurchschnittlich hoch — der Marktstandard bei GGL liegt bei drei- bis sechsmal. Bei 200 € Einzahlung und 200 € Bonus entspricht das einem Gesamtumsatz von 14.000 € — real schwer freispielbar. Live-Wetten nutzen Basis-Statistik, Cash Out, Bet Builder, flächendeckende Live-Streams fehlen bis auf einzelne Top-Events. Rabona kalkuliert fünf bis sieben Prozent auf Fußball-Topligen, Nischenmärkte schwanken stärker.
Rabona positioniert sich als Hybrid-Plattform mit Casino und Sportsbook aus einer Hand, hohem Willkommensbonus im Marktvergleich und breiter Nischensport-Abdeckung. Der fünfunddreißigfache Wagering ist deutlich strenger als der GGL-Standard und macht den Bonus praktisch unattraktiv. Der Lizenzwechsel von Curaçao zu Anjouan im Jahr 2026 sollte beobachtet werden — Anjouan-Lizenzen genießen weniger internationales Vertrauen als Curaçao. Die fehlende GGL-Lizenz bedeutet Grauzone in Deutschland. Der Kundensupport ist per Live-Chat rund um die Uhr verfügbar, Wartezeiten sind je nach Uhrzeit spürbar. Eine mobile Website mit hoher Usability ist verfügbar, eine dedizierte native App fehlt.
Was ist der Unterschied zwischen Payz und ecoPayz?
Keiner — Payz ist der neue Markenname für ecoPayz seit 2023. Kontonummern, Mastercard-Anbindung, Gebührenstruktur und technische Infrastruktur blieben identisch. Ältere Rankings führen noch ecoPayz, weil sie vor dem Rebranding entstanden. Beide Begriffe bezeichnen dasselbe System.
Wer ersetzt HAPPYBET als Payz-Wettanbieter mit GGL-Lizenz seit April 2026?
Interwetten und Betsson bieten vergleichbaren Ersatz mit deutscher Lizenz, Payz-Support und breitem Wettangebot. Bet365 deckt die technische Spitze ab, NetBet die Mittelklasse. HAPPYBET stellte das Online-Angebot planmäßig zum 1. April 2026 ein, obwohl die GGL-Lizenz bis 2027 gültig war. Eine direkte Eins-zu-eins-Alternative mit identischem Profil existiert nicht.
Einzahlung ohne Gebühr, Aufladung mit Preisschild — wo Payz wirklich kostet
Wer nach HAPPYBET-Alternativen sucht und dabei Payz als Zahlungsweg im Blick behält, stolpert über eine Gebührenstruktur, die auf den ersten Blick transparent wirkt — und beim zweiten den größten Kostenpunkt versteckt. Die Einzahlung vom Payz-Konto zum Wettanbieter läuft kostenlos. Die Auszahlung zurück ebenso. Dazwischen liegt das eigentliche Preisschild: die Aufladung des Payz-Kontos selbst, und die schlägt je nach gewählter Methode mit zwei bis sieben Prozent zu Buche. Was nach Kleinigkeit klingt, summiert sich über eine Saison zu einer Belastung, die manchen Quotenvorteil auffrisst.
Einzahlung vom Payz-Konto zum Wettanbieter
Sobald das Payz-Konto aufgeladen ist, kostet der Transfer zum Buchmacher nichts. Interwetten, Bet365, Betsson und NetBet im GGL-Segment berechnen für Payz-Einzahlungen null Euro Gebühr, ebenso die vier Curaçao-Anbieter 22Bet, Melbet, N1Bet und Rabona. Die Gutschrift erfolgt in Echtzeit; fünfhundert Euro auf dem Payz-Konto werden als fünfhundert Euro auf dem Wettkonto verbucht. Mindesteinzahlungen liegen zwischen zehn und zwanzig Euro, je nach Anbieter. Kein Operator schiebt zwischen Payz-Guthaben und Wettkonto eine Bearbeitungsgebühr, keiner verlangt einen Prozentsatz. Diese Transparenz gilt bei allen acht hier besprochenen Buchmachern gleichermaßen — lizenziert oder grau, die Payz-Buchung selbst bleibt kostenfrei.
Auszahlung vom Wettanbieter zurück auf Payz
Der Rückweg funktioniert nach demselben Muster. Gewinne wandern gebührenfrei vom Wettkonto auf das Payz-Konto, die Bearbeitungszeit liegt zwischen wenigen Stunden und zwei Werktagen. Bet365 schafft es oft am selben Tag, Interwetten braucht üblicherweise einen Werktag, Betsson und NetBet bewegen sich im Bereich von vierundzwanzig bis achtundvierzig Stunden. Die Curaçao-Anbieter variieren stärker: 22Bet und Melbet versprechen Bearbeitung innerhalb von fünfzehn Minuten, halten das aber nicht immer ein; N1Bet und Rabona pendeln sich bei ein bis drei Tagen ein. Entscheidend bleibt: Keine dieser Auszahlungen kostet Gebühren von Anbieterseite. Was der Buchmacher überweist, kommt ungekürzt auf dem Payz-Konto an.
Payz-Konto aufladen — hier fallen die echten Gebühren an
Hier zeigt sich der Unterschied zwischen beworbener Gebührenfreiheit und tatsächlichem Aufwand. Payz selbst verlangt für die Einzahlung auf das Wallet zwischen zwei und sieben Prozent, abhängig davon, wie das Geld ankommt. Eine Kreditkarten-Aufladung schlägt mit sieben Prozent zu — bei fünfhundert Euro Einzahlung gehen fünfunddreißig Euro als Gebühr ab, und um fünfhundert Euro auf dem Payz-Konto zu haben, muss man fünfhundertfünfunddreißig Euro von der Karte abbuchen lassen. Trustly und Sofortüberweisung sind mit zwei bis zweieinhalb Prozent günstiger, kosten aber immer noch zehn bis zwölfkommafünf Euro bei derselben Summe. Die klassische Banküberweisung bleibt theoretisch gebührenfrei, dauert aber drei bis fünf Werktage und eignet sich schlecht für spontane Wetten auf ein Spiel am Wochenende.
Wer regelmäßig einzahlt, spürt den Unterschied deutlich. Über einen Monat mit vier Aufladungen à fünfhundert Euro via Kreditkarte summieren sich die Gebühren auf einhundertvierzig Euro — Geld, das nie eine Quote gesehen hat. Mit Trustly sinkt die Belastung auf vierzig bis fünfzig Euro, bleibt aber spürbar. Prepaid-Karten und Kryptowährungen tauchen in der Payz-Gebührenordnung ebenfalls auf, werden aber von keinem der acht Wettanbieter als Payz-Aufladungsweg aktiv unterstützt, sodass der praktische Weg über Kreditkarte oder Trustly läuft.
Payz-Mastercard als Auszahlungsweg
Payz bietet eine Mastercard an, auf die Guthaben geladen und dann an Geldautomaten oder im Handel genutzt werden kann. Als Auszahlungsweg vom Payz-Konto auf die Karte fallen Gebühren an, die nach Kartenstufe und Auszahlungsvolumen gestaffelt sind. Die Karte selbst kostet Jahresgebühr, und Abhebungen am Automaten werden zusätzlich berechnet. Für Sportwetten-Nutzer ergibt das nur dann Sinn, wenn eine direkte Bankauszahlung nicht funktioniert oder die Mastercard ohnehin im Alltag genutzt wird. Vom Payz-Konto direkt auf das Bankkonto zu überweisen, ist in den meisten Fällen der günstigere Weg — und genau dafür braucht es die Silver-Verifikation, die im nächsten Abschnitt zur Sprache kommt.
| Methode | Typische Gebühr | Dauer |
|---|---|---|
| Kreditkarte zu Payz-Konto | 7 % | sofort |
| Trustly/Sofort zu Payz-Konto | 2–2,5 % | sofort bis 1 h |
| Banküberweisung zu Payz-Konto | kostenlos | 3–5 Werktage |
| Payz-Konto zu Wettanbieter | kostenlos | sofort |
| Wettanbieter zu Payz-Konto | kostenlos | wenige Stunden bis 2 Werktage |
| Payz-Konto zu Bankkonto | kostenlos (Silver-Stufe erforderlich) | 1–3 Werktage |
Die Tabelle macht sichtbar, wo Payz tatsächlich Geld kostet. Die beiden Schritte, die im Sportwetten-Alltag am häufigsten vorkommen — Einzahlung zum Buchmacher und Auszahlung zurück —, laufen gebührenfrei. Allein die Aufladung des Payz-Kontos verursacht Kosten, und die schlagen bei der gängigsten Methode, der Kreditkarte, mit sieben Prozent so hart zu, dass Trustly trotz eigener Gebühr die wirtschaftlichere Wahl darstellt. Wer Zeit hat, umgeht beide durch Banküberweisung vollständig.
-
1
Fünfhundert Euro sollen auf das Wettkonto. Die Kreditkarte wird mit fünfhundertfünfunddreißig Euro belastet, denn Payz berechnet sieben Prozent Aufladungsgebühr. Das sind fünfunddreißig Euro Gebühr für eine einzige Transaktion.
-
2
Auf dem Payz-Konto kommen fünfhundert Euro an. Die Gebühr ist abgezogen, das Guthaben steht sofort zur Verfügung.
-
3
Die Einzahlung vom Payz-Konto zum Wettanbieter — etwa Interwetten oder 22Bet — läuft kostenfrei. Alle fünfhundert Euro landen auf dem Wettkonto, keine weitere Gebühr fällt an.
-
4
Nach erfolgreichen Wetten wird ein Gewinn von siebenhundert Euro ausgezahlt. Der Buchmacher überweist kostenfrei zurück auf das Payz-Konto. Siebenhundert Euro kommen dort an, kein Abzug.
-
5
Die Auszahlung vom Payz-Konto auf das eigene Bankkonto ist gebührenfrei, setzt aber Silver-Verifikation voraus. Ohne diese Stufe bleibt das Geld im Payz-System gefangen oder muss über die Mastercard abgehoben werden — und die kostet bei jeder Abhebung erneut.
Welche Gebühren fallen bei einer Payz-Einzahlung an?
Die Einzahlung vom Payz-Konto zum Wettanbieter kostet nichts. Die Aufladung des Payz-Kontos schlägt mit sieben Prozent bei Kreditkarte oder zwei bis zweieinhalb Prozent bei Trustly zu Buche. Banküberweisungen bleiben gebührenfrei, dauern aber mehrere Tage.
Kann ich mit der Payz-Mastercard direkt beim Wettanbieter bezahlen?
Nein. Keiner der acht Payz-Wettanbieter akzeptiert die Payz-Mastercard als direkte Einzahlungsmethode. Die Karte dient nur zur Auszahlung von Payz-Guthaben an Geldautomaten oder im Handel, nicht zur Einzahlung beim Buchmacher.
Verifikation Silver-Level oder kein Geld — Payz-Auszahlungen im Sportwetten-Alltag
Die Mastercard führt Guthaben aus dem Payz-System heraus, aber nicht zum Wettanbieter hinein — und sie löst das grundlegende Problem nicht: Wer Gewinn vom Buchmacher auf das Payz-Konto auszahlen und von dort auf ein Bankkonto überweisen möchte, scheitert ohne Verifikation auf Silber-Stufe. Die Basis-Registrierung reicht für Einzahlungen, für Auszahlungen ist sie nutzlos. Ohne den Silber-Status bleibt jeder Gewinn im Payz-Ökosystem gefangen, bis entweder die Mastercard ihn über Geldautomaten abhebt oder die Verifikation nachgeholt wird — was pro Runde zwei bis fünf Werktage kostet.
Classic, Silver, Gold — welche Stufe wofür reicht
Payz unterscheidet drei Verifikationsstufen, deren Grenzen im Sportwetten-Alltag schnell spürbar werden. Classic ist die Grundstufe nach der Registrierung: E-Mail-Adresse bestätigt, mehr nicht. Mit Classic lässt sich das Payz-Konto aufladen und Geld zu jedem der acht Wettanbieter überweisen, aber eine Auszahlung vom Payz-Konto auf ein Bankkonto ist gesperrt. Die Funktion existiert in der Oberfläche, der Versuch endet mit der Aufforderung zur Verifikation. Wer auf Classic-Stufe einen Gewinn vom Buchmacher auf Payz zurückholt, kann ihn nur über die Payz-Mastercard am Automaten abheben — mit den üblichen Gebühren für Bargeldabhebungen im Ausland, wenn der Automat außerhalb der Eurozone steht, oder schlicht mit der Unannehmlichkeit, dass ein vierstelliger Gewinn jetzt in Scheinen vorliegt statt auf dem Girokonto.
Silver hebt diese Sperre auf. Ausweis und Kontonachweis eingereicht, zwei bis fünf Tage Bearbeitungszeit abgewartet, dann funktioniert die Auszahlung auf jedes hinterlegte SEPA-Bankkonto. Für den typischen Wettalltag ist Silber der Pflichtstatus: Einzahlung über Trustly oder Kreditkarte zu Payz, von Payz zum Buchmacher, Gewinn zurück auf Payz, von Payz auf das Bankkonto. Ohne Silber bricht die Kette beim letzten Schritt ab. Die monatlichen Transaktionslimits auf Silber-Stufe liegen bei 25.000 € Gesamtumsatz — ausreichend für Freizeitwetter, eng für Vielspieler.
Gold verdoppelt die Limits auf 50.000 € monatlich und verlangt zusätzlich eine Wohnsitzbestätigung, etwa eine Versorgerrechnung der letzten drei Monate. Für Sportwetten ist Gold selten nötig; wer regelmäßig fünfstellige Summen bewegt, trifft früher auf die Einsatzlimits der GGL-lizenzierten Anbieter oder die Konto-Überprüfungen der Curaçao-Buchmacher als auf die Payz-Transaktionsgrenzen.
Was Silver-Verifikation konkret verlangt
Der Silber-Status verlangt zwei Dokumentengruppen: einen Identitätsnachweis und einen Kontonachweis. Für die Identität akzeptiert Payz Personalausweis, Reisepass oder Führerschein — Vorder- und Rückseite als Foto oder Scan, alle vier Ecken sichtbar, Text lesbar. Das Dokument muss zum Zeitpunkt des Uploads gültig sein; ein abgelaufener Ausweis wird abgelehnt, auch wenn die Behörde eine Übergangstoleranz gewährt. Der Kontonachweis verlangt ein Dokument, das den Namen des Payz-Kontoinhabers mit einer IBAN verbindet: Kontoauszug, Screenshot aus dem Online-Banking, SEPA-Lastschriftmandat oder eine Bestätigung der Bank. Das Dokument darf nicht älter als drei Monate sein, und die IBAN muss derjenigen entsprechen, auf die später ausgezahlt werden soll — eine spätere Änderung des Zielkontos löst eine erneute Prüfung aus.
Die Dokumente werden über das Payz-Dashboard hochgeladen, nicht per E-Mail. Nach dem Upload wechselt der Status auf „in Bearbeitung“. Payz gibt keine Zwischenmeldung; entweder kommt nach zwei bis fünf Werktagen die Freischaltung für Silber, oder eine Ablehnungsnachricht mit der Aufforderung, ein besseres Foto oder ein aktuelleres Dokument nachzureichen. Jede Nachreichung startet die Frist neu. Wer am Freitagnachmittag hochlädt, wartet bis Mitte der Folgewoche. Wer einen Gewinn auszahlen möchte und erst dann merkt, dass Classic nicht reicht, verliert eine Woche.
Auszahlungslimits und Bearbeitungszeiten nach Anbieter
Die Auszahlung vom Buchmacher auf das Payz-Konto ist technisch schnell — zwischen sofort und 24 Stunden bei den vier GGL-lizenzierten Anbietern, zwischen einer und 48 Stunden bei den Curaçao-Buchmachern, je nach Anbieter und Tageszeit. Die Verzögerung entsteht nicht bei der Transaktion, sondern vorher: bei der Legitimationsprüfung durch den Wettanbieter und nachher bei der Payz-Verifikation, falls die noch aussteht. Interwetten, Bet365, Betsson und NetBet führen für jede erste Auszahlung eine Identitätsprüfung durch — Ausweis, manchmal Adressnachweis, manchmal ein Foto mit dem Ausweis in der Hand. Diese Prüfung dauert 24 bis 72 Stunden und blockiert jede Auszahlungsmethode, nicht nur Payz.
Die Curaçao-Anbieter handhaben das unterschiedlich: 22Bet und Melbet prüfen erst ab einer bestimmten Gewinnschwelle oder bei Verdacht, N1Bet und Rabona verlangen die Dokumente meist schon bei der ersten Auszahlung. Ist die Buchmacher-Prüfung abgeschlossen, läuft die Payz-Überweisung automatisiert. Bleibt das Payz-Konto auf Classic-Stufe, endet das Geld dort — verfügbar für eine neue Einzahlung oder für die Mastercard, aber gesperrt für die Banküberweisung. Die Silber-Verifikation lässt sich parallel zur Buchmacher-Auszahlung anstoßen, aber nicht beschleunigen; wer beide Prüfungen nacheinander durchläuft, addiert die Wartezeiten.
Warum brauche ich für Payz-Auszahlungen ein Silber-Konto?
Payz unterliegt als E-Geld-Institut den europäischen Geldwäscherichtlinien. Eine Auszahlung auf ein Bankkonto gilt als Überführung in das reguläre Finanzsystem und verlangt die eindeutige Zuordnung von Payz-Konto und Ziel-IBAN zum selben Inhaber — das leistet nur die Silber-Verifikation mit Ausweis und Kontonachweis.
Wie lange dauert eine Payz-Auszahlung beim Wettanbieter?
Die Überweisung vom Buchmacher zu Payz dauert bei GGL-Anbietern meist unter 24 Stunden, bei Curaçao-Buchmachern bis 48 Stunden. Verzögerungen entstehen durch die Identitätsprüfung des Wettanbieters bei der ersten Auszahlung — rechnen Sie dort mit einem bis drei Werktagen zusätzlich.
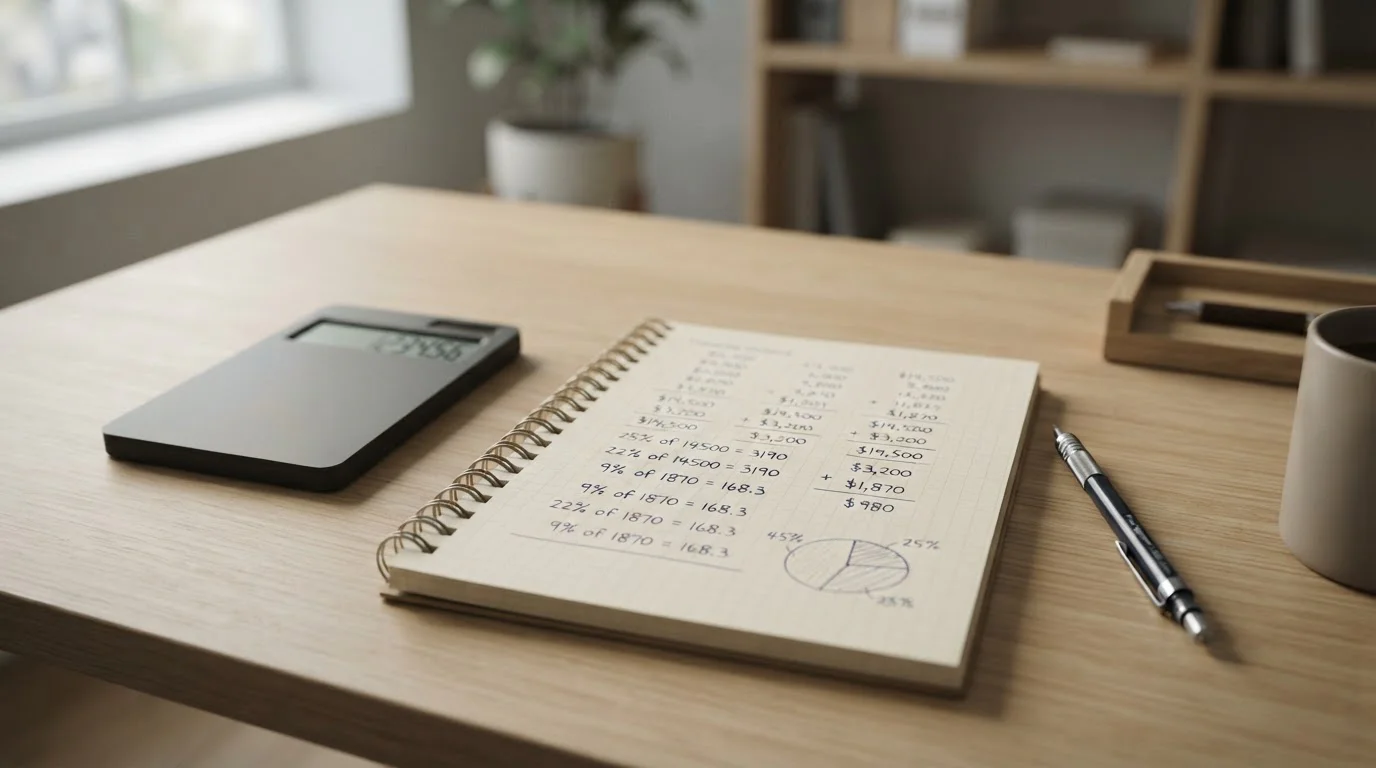
Fünfkomma-drei-Prozent-Rechnung — was Wettsteuer und Quotenschlüssel aus hundert Euro Einsatz machen
Ausländische Wettanbieter mit ecoPayz — heute Payz — locken mit Willkommensboni ohne Wettsteuer-Abzug, aber der Preis dafür steht erst im Kleingedruckten: Curaçao-Lizenzen bedeuten keinen Rechtsschutz, keine Einlagensicherung und keine Handhabe bei Auszahlungsverweigerung. Bei GGL-Anbietern zahlt man die fünfkomma-drei Prozent Rennwett- und Lotteriegesetz-Steuer auf jeden Einsatz, dafür bleiben Gewinne einklagbar und LUGAS schützt vor unkontrolliertem Verlust. Die Bonusfrage stellt sich damit anders, als Vergleichsportale es darstellen: nicht „wie viel Prozent“, sondern „was bleibt nach Umsatz, Steuer und Mindestquote übrig“.
Willkommensboni bei Payz-Einzahlung
GGL-beaufsichtigte Anbieter dürfen seit Juli 2021 keine Willkommensboni mehr vergeben — weder für Neukunden noch als Reload, unabhängig von der Zahlungsmethode. Interwetten, Bet365, Betsson und NetBet bieten Payz-Einzahlern denselben Nullbonus wie PayPal- oder Klarna-Nutzern. Die Entscheidung für einen dieser vier Anbieter fällt nach Quotenhöhe, Markttiefe und Auszahlungsgeschwindigkeit, nicht nach Bonusjagd. Wer den Bonus höher gewichtet als Rechtsschutz, weicht zu 22Bet, Melbet, N1Bet oder Rabona aus — dort existieren Einzahlungsboni weiter, aber jeder Cent Bonusgeld wird mit dem Verlust jeden einklagbaren Anspruchs erkauft.
Die Curaçao-Buchmacher setzen auf dreistellige Prozentsätze und vierstellige Maximalsummen, typischerweise hundert Prozent bis zu hundert oder zweihundert Euro als Einstiegsangebot. Das liest sich großzügig, bis man die Umsatzbedingungen dagegenhält: fünf- bis zehnfacher Bonusumsatz bei Mindestquoten von eins-komma-fünf bis eins-komma-acht, Gültigkeit vierzehn bis dreißig Tage. Ein Beispiel macht den Unterschied sichtbar. Hundert Euro Einzahlung plus hundert Euro Bonus, sechsfacher Umsatz bei Quote eins-komma-fünf bedeuten sechshundert Euro Wetteinsatz auf Quoten, die in der Regel zwanzig bis dreißig Prozent unter dem Marktdurchschnitt liegen — der Gewinn aus dieser Quote-eins-komma-fünf-Serie wäre bei fairer Quotierung längst höher ausgefallen als die Bonussumme selbst.
Freispielbarkeit und Umsatzbedingungen im Vergleich
Zwischen den Curaçao-Anbietern unterscheiden sich die Bedingungen in Nuancen, nicht in der Struktur. Umsatzfaktoren liegen bei fünf bis zehn, Mindestquoten bei eins-komma-vier bis eins-komma-acht, Gültigkeitsdauer bei vierzehn bis dreißig Tagen. Kombiwetten zählen manchmal doppelt, Einzelwetten immer, Systemwetten selten. Livewetten sind häufig ausgeschlossen oder zählen nur zur Hälfte. Die Rechnung bleibt ungünstig: Bei sechsfachem Umsatz eines zweihundert-Euro-Bonus und durchschnittlicher Hitrate von fünfundvierzig Prozent bei Quote eins-komma-sieben müsste man eintausendzweihundert Euro umsetzen, um zweihundert Euro freizuspielen — statistisch bleiben davon nach Quotenmarge und Varianz weniger als hundert übrig.
GGL-Anbieter umgehen dieses Spiel vollständig. Kein Bonus bedeutet keine Umsatzbedingung, keine Mindestquote für Freispiel, keine Gültigkeitsfrist. Jeder Gewinn ist sofort auszahlbar, jede Wette nach eigener Strategie platzierbar. Das klingt nüchtern, ist aber rechnerisch günstiger als jeder Bonus mit fünffachem Rollover: Die fünfkomma-drei Prozent Wettsteuer schmälern den Einsatz, aber nicht den Gewinn — hundert Euro auf Quote zwei-komma-null bringen bei Treffer einhundertneunundachtzig-komma-fünf Euro zurück statt zweihundert, über hundert Wetten bleibt das günstiger als ein Bonussystem, das zehn Prozent höhere Quoten verspricht, aber dreißig Prozent über Mindestquoten-Zwang und Umsatzmultiplikator wieder abschöpft.
Die folgende Tabelle zeigt, warum der Bonusvergleich bei Payz-Anbietern ins Leere läuft: GGL-lizenzierte Buchmacher führen keine Angebote, Curaçao-Anbieter unterscheiden sich nur in Schwellenwerten, nicht im Mechanismus.
| Anbieter | Bonushöhe | Umsatzbedingung | Mindestquote | Gültigkeit in Tagen |
|---|---|---|---|---|
| Interwetten | — | — | — | — |
| Bet365 | — | — | — | — |
| Betsson | — | — | — | — |
| NetBet | — | — | — | — |
| 22Bet | Bonusangebot vorhanden | variabel nach Einzahlung | variabel | variabel |
| Melbet | Bonusangebot vorhanden | variabel nach Einzahlung | variabel | variabel |
| N1Bet | Bonusangebot vorhanden | variabel nach Einzahlung | variabel | variabel |
| Rabona | Bonusangebot vorhanden | variabel nach Einzahlung | variabel | variabel |
Der Strich bei den GGL-Anbietern ist Gesetz, nicht Zurückhaltung — das Bonusverbot gilt seit Juli 2021 ausnahmslos. Die vagen Angaben bei den Curaçao-Buchmachern spiegeln deren Praxis wider: Bonushöhe, Rollover und Mindestquote ändern sich nach Einzahlungssumme, Kundenherkunft und Kampagnenzeitraum, oft ohne Vorankündigung. Wer dort einzahlt, sollte die aktuelle Bedingung auf der Angebotsseite selbst prüfen und im Screenshot sichern — Reklamationen nach abgelehnter Auszahlung scheitern sonst an fehlendem Nachweis.
Bekomme ich bei Payz-Einzahlung denselben Willkommensbonus wie mit PayPal?
Bei GGL-lizenzierten Anbietern gibt es weder mit Payz noch mit PayPal einen Willkommensbonus — das Bonusverbot gilt zahlungsmethodenunabhängig seit Juli 2021. Curaçao-Buchmacher behandeln Payz meist wie andere eWallets, einzelne Aktionen können aber Payz ausschließen oder bevorzugen; die Bedingungen ändern sich häufig und sind vor jeder Einzahlung zu prüfen.
GGL gegen Curaçao — wo Payz selten ist und warum das so bleibt
Das Bonusverbot erklärt einen Teil der Attraktivitätslücke, aber nicht die grundsätzliche Seltenheit von Payz im lizenzierten Segment. Von rund dreißig Anbietern auf der GGL-Whitelist führen weniger als sechs Payz aktiv — eine Quote, die bei keiner anderen etablierten Zahlungsmethode so niedrig liegt. Der Grund hat wenig mit technischer Integration zu tun und viel mit regulatorischem Aufwand: Payz kombiniert eWallet mit einer Prepaid-Mastercard, und diese Doppelfunktion zieht zusätzliche KYC-Pflichten nach dem Geldwäschegesetz nach sich. PayPal und Klarna, die in derselben Nische operieren, bieten einen simpleren Compliance-Pfad. Die Mehrheit der GGL-Buchmacher bevorzugt sie deshalb.
Warum GGL-Buchmacher Payz meiden
Ein eWallet allein löst moderate KYC-Anforderungen aus — Name, Geburtsdatum, Adresse, in den meisten Fällen Ausweiskopie. Payz geht weiter: Das System gibt eine physische Mastercard aus, die Guthaben direkt in Kaufkraft verwandelt und damit unter die Prepaid-Kartenregulierung der Bundesanstalt für Finanzdienstleistungsaufsicht fällt. Jeder Wettanbieter, der Payz integriert, übernimmt damit ein zusätzliches Segment der Meldepflichten — nicht nur für die eWallet-Transaktionen selbst, sondern für das gesamte Ökosystem, das an die Karte angebunden ist. Bei einem monatlichen Einzahlungsvolumen von mehreren Millionen Euro pro Anbieter bedeutet das hunderte zusätzliche Prüfvorgänge, die intern dokumentiert, archiviert und bei Bedarf der Aufsicht vorgelegt werden müssen. PayPal wickelt denselben Geldfluss über ein geschlossenes System ab, ohne Prepaid-Karte, ohne Kartenausgabe, ohne die zweite Regulierungsebene. Für einen Buchmacher ist die Rechnung simpel.
Betsson, Interwetten und Bet365 haben Payz dennoch im Angebot, aber alle drei betreiben internationale Lizenzen in Malta, Großbritannien und weiteren Jurisdiktionen, in denen Payz breiter genutzt wird. Die Compliance-Infrastruktur steht ohnehin. NetBet führt Payz vor allem für das Casino-Segment, wo die Methode unter Stammspielern eine gewisse Verbreitung hat; das Sportwetten-Angebot profitiert nebenbei. Reine Sportwetten-Spezialisten ohne Multi-Jurisdiktions-Lizenzierung lassen Payz weg.
HAPPYBET-Shutdown vom April 2026 und seine Folgen
Trinity Bet Operations stellte das Online-Angebot von HAPPYBET planmäßig zum 1. April 2026 ein, obwohl die GGL-Lizenz bis 2026 gültig war. Die Entscheidung fiel unternehmensintern und wurde nicht öffentlich begründet; das stationäre Wettgeschäft läuft weiter. Für den deutschen Payz-Markt war der Shutdown ein spürbarer Einschnitt: HAPPYBET belegte in Vergleichen regelmäßig Platz eins unter den GGL-lizenzierten Anbietern mit Payz-Unterstützung — breites Wettangebot, vergleichsweise hohe Quoten im Bundesliga-Segment, keine ungewöhnlichen Limits. Der Wegfall halbierte die Auswahl im lizenzierten Bereich faktisch. Nur Interwetten und Betsson bieten einen vergleichbaren Ersatz: deutsche Lizenz, Payz-Integration, umfangreiches Sportwetten-Portfolio über die Mainstream-Ligen hinaus. Bet365 führt Payz zwar ebenfalls, beschränkt die Methode aber auf Einzahlungen ab 10 € und schließt sie bei bestimmten Aktionen aus. NetBet konzentriert sich primär auf Casino.
Die Lücke bleibt bestehen. Kein neuer GGL-Anbieter hat Payz seit April 2026 nachgerüstet, und die Wahrscheinlichkeit sinkt mit jedem Quartal: Der regulatorische Aufwand wächst, die Nutzerbasis schrumpft im Verhältnis zu PayPal und Sofortüberweisung. Wer Payz nutzen will und mehr als vier lizenzierte Alternativen sucht, landet zwangsläufig bei Curaçao-Buchmachern.
Was der Verzicht auf die deutsche Lizenz konkret bedeutet
Curaçao-lizenzierte Anbieter wie 22Bet, Melbet, N1Bet und Rabona operieren rechtlich in einem Graubereich: Sie sind nicht illegal, aber sie erfüllen nicht die Anforderungen des Glücksspielstaatsvertrags und dürfen in Deutschland weder Werbung schalten noch auf der GGL-Whitelist stehen. Der praktische Unterschied liegt nicht in der Strafbarkeit — die Nutzung ist für den Spieler straffrei —, sondern in der Durchsetzbarkeit von Ansprüchen. Ein deutscher Wettender, der bei einem GGL-Anbieter ein Problem mit einer Auszahlung hat, kann den Rechtsweg beschreiten, notfalls eine einstweilige Verfügung erwirken und vollstrecken lassen. Bei einem Curaçao-Buchmacher endet die Zuständigkeit deutscher Gerichte an der Grenze. Eine Kontosperrung, eine verweigerte Auszahlung, eine einseitige Vertragsänderung — all das ist faktisch nicht justiziabel, wenn der Anbieter sich weigert.
Die folgende Tabelle stellt die Unterschiede systematisch dar:
| Kriterium | GGL-Anbieter (Interwetten) | Curaçao-Anbieter (22Bet) |
|---|---|---|
| Regulierung | GGL Deutschland + MGA Malta | Curaçao Gaming Control Board 8048/JAZ |
| Rechtsschutz | Deutsches Zivilrecht, Klageweg offen | Kein deutsches Gerichtsstand, Curaçao-Recht |
| LUGAS-Limit | 1.000 € pro Monat anbieterübergreifend | Kein LUGAS-Limit, individuelle Anbieter-Limits |
| Wettsteuer-Abzug sichtbar | Ja, 5,3 % auf jeden Einsatz | Nein, keine Wettsteuer abgeführt |
| Netzsperren-Risiko | Kein Risiko, GGL-Whitelist | Paragraph 9 GlüStV ermöglicht Netzsperren |
| Insolvenzschutz | MGA-Einlagensicherung, Treuhandkonto | Kein deutscher Insolvenzschutz |
Der Unterschied wird konkret, wenn ein Anbieter zahlungsunfähig wird oder einen Vorwurf der Regelverletzung konstruiert. Bei GGL-Anbietern greift die Aufsicht ein; bei Curaçao-Buchmachern bleibt das Geld im schlimmsten Fall einfach weg.
LUGAS-Umgehung über Curaçao-Anbieter — Preis und Risiko
LUGAS begrenzt Einzahlungen bei GGL-lizenzierten Anbietern anbieterübergreifend auf 1.000 € pro Monat. Ein Spieler, der bei Interwetten 600 € einzahlt, kann bei Betsson im selben Monat nur noch 400 € einzahlen — das System arbeitet zentral und erfasst alle lizenzierten Buchmacher. Curaçao-Anbieter wie 22Bet umgehen LUGAS vollständig. Die Einzahlungslimits werden dort nur intern gesetzt, und ein erfahrener Spieler kann problemlos 5.000 € oder mehr pro Monat bewegen. Das klingt nach Freiheit. Die Kehrseite ist Rechtlosigkeit.
Die Wettsteuer zeigt den Effekt am deutlichsten. GGL-Anbieter ziehen 5,3 % nach dem Rennwett- und Lotteriegesetz von jedem Einsatz ab. Konkret: 100 € Einsatz auf Quote 2,00 ergeben theoretisch 200 € Auszahlung und 100 € Gewinn. Nach Abzug der Wettsteuer — 5,3 % auf die 200 € Auszahlung, also 10,60 € — bleibt eine Nettoquote von 1,894 und ein Nettogewinn von 89,40 €. Über ein Jahr mit 100.000 € Umsatz summiert sich der Steuerabzug auf 5.300 €. Curaçao-Buchmacher ziehen diese Last nicht ab; die Quote bleibt bei 2,00. Der Gewinn ist höher. Aber rechtlich nicht einklagbar. Ein Anbieter, der nach einer längeren Gewinnserie das Konto schließt und die Auszahlung mit dem Verweis auf „ungewöhnliches Wettverhalten“ verweigert, kann in Deutschland nicht belangt werden. Das Geld ist weg.
Netzsperren nach Paragraph 9 Glücksspielstaatsvertrag sind ein zusätzliches Risiko. Internetprovider können auf Anordnung der Glücksspielaufsicht den Zugang zu nicht lizenzierten Angeboten blockieren. In der Praxis geschieht das selten und wird über VPN oder DNS-Wechsel umgangen, aber die rechtliche Möglichkeit besteht. Ein GGL-Anbieter hat dieses Problem nicht.
Die Entscheidung ist eine Risikoabwägung: höhere Limits und bessere Quoten gegen Rechtsschutz und Einlagensicherung. Wer Payz nutzt und die deutsche Lizenz für verzichtbar hält, findet bei 22Bet, Melbet und N1Bet ein breiteres Angebot. Wer Wert auf Durchsetzbarkeit legt, bleibt bei Interwetten oder Betsson und nimmt LUGAS, Wettsteuer und das schmale Payz-Angebot in Kauf.
Ist Payz-Nutzung bei einem Wettanbieter ohne GGL-Lizenz in Deutschland strafbar?
Nein. Der Glücksspielstaatsvertrag stellt nur das unerlaubte Anbieten unter Strafe, nicht die Teilnahme. Ein deutscher Spieler, der bei 22Bet oder Melbet mit Payz einzahlt, begeht keine Straftat und keine Ordnungswidrigkeit. Der Verzicht auf Rechtsschutz ist freiwillig, aber die Konsequenzen sind real.
Wie funktioniert LUGAS bei Payz-Einzahlungen bei mehreren Buchmachern?
LUGAS erfasst alle Einzahlungen bei GGL-lizenzierten Anbietern unabhängig von der Zahlungsmethode. Eine 400-€-Einzahlung per Payz bei Interwetten und eine 700-€-Einzahlung per PayPal bei Betsson im selben Monat erreichen zusammen das 1.000-€-Limit. Curaçao-Anbieter sind nicht an LUGAS angebunden und werden nicht mitgezählt.
Von Bundesliga bis Breakdance — Sportarten-Abdeckung mit und ohne deutsche Lizenz
Fußball und Mainstream-Sportarten
Die vier GGL-lizenzierten Anbieter mit Payz decken Fußball, Tennis, Basketball und Eishockey ohne erkennbare Einschränkung ab. Interwetten, Bet365, Betsson und NetBet unterscheiden sich in der Tiefe der Ligen und der Anzahl der Märkte pro Spiel, aber alle vier führen Bundesliga, Champions League, nationale europäische Ligen und internationale Turniere im Angebot. Live-Wetten auf diese Sportarten funktionieren mit Payz genauso wie mit jeder anderen Zahlungsmethode — die Einzahlung beeinflusst nicht, welche Märkte im Wettschein erscheinen.
Die Curaçao-lizenzierten Alternativen 22Bet, Melbet, N1Bet und Rabona führen dasselbe Kernsortiment, oft mit breiterer Abdeckung kleinerer Ligen und exotischerer Turniere. Ob das am fehlenden GGL-Regelwerk liegt oder schlicht an der Geschäftsstrategie dieser Anbieter, lässt sich nicht pauschal sagen — strukturell ermöglicht die Curaçao-Lizenz mehr Freiheit, aber kein Buchmacher ist gezwungen, diese auszureizen. Ein Wettender, der ausschließlich auf die großen europäischen Fußballligen setzt, findet bei allen acht Anbietern ausreichend Material.
eSports, MMA und politische Märkte — was GGL verbietet
Mit der GGL-Lizenz verschwinden bestimmte Wettmärkte komplett aus dem Angebot. Die vier deutschen Anbieter führen keine Wetten auf politische Ereignisse, keine Märkte auf Unterhaltungsformate und keine Wetten, bei denen der Ausgang nicht durch sportliche Leistung entschieden wird. Wo genau die Grenze im Detail verläuft, regelt die jeweilige Erlaubnis — öffentlich einsehbar ist nur, dass eine Reihe von Märkten fehlt, die bei Curaçao-Buchmachern ohne Weiteres buchbar sind.
eSports und Mixed Martial Arts stehen in einer rechtlichen Grauzone, die jeder GGL-Anbieter anders auslegt. Manche führen Counter-Strike und League of Legends im Live-Angebot, andere nicht. MMA erscheint bei einigen unter Kampfsport, bei anderen fehlt die Sportart ganz. Die Curaçao-Anbieter haben diese Einschränkungen nicht — 22Bet, Melbet und N1Bet führen eSports mit Dutzenden Turnieren täglich, MMA von UFC bis zu regionalen Promotions, und Rabona bietet gelegentlich Wetten auf Fernsehshows und Preisverleihungen. Wer Payz nutzen will und auf diese Märkte angewiesen ist, findet bei den vier GGL-Anbietern entweder ein reduziertes Sortiment oder gar nichts.
Der Preis für die breitere Abdeckung ist derselbe wie überall im Curaçao-Segment: kein deutscher Rechtsschutz, keine erzwingbare Auszahlung, kein Einspruch bei einer deutschen Behörde. Ein gesperrtes Wettkonto mit vierstelligem Guthaben bei einem Anbieter ohne GGL-Erlaubnis ist ein verlorenes Wettkonto, unabhängig davon, wie viele exotische Sportarten im Katalog standen.
Live-Wetten und Cash-Out mit Payz
Live-Wetten funktionieren bei allen acht Anbietern unabhängig von der Zahlungsmethode. Wer per Payz eingezahlt hat, setzt auf laufende Spiele mit denselben Quoten, derselben Verzögerung und denselben verfügbaren Märkten wie ein Kunde, der per Kreditkarte oder Banküberweisung aufgeladen hat. Die Einzahlung bestimmt nicht, welche Wetten der Buchmacher anbietet — sie bestimmt nur, wie schnell das Geld ankommt und wie viel Gebühr auf dem Weg verbrannt wurde.
Cash-out steht bei den GGL-lizenzierten Anbietern zur Verfügung, bei den Curaçao-Buchmachern ebenfalls. Die Funktion ist mittlerweile Standard, unabhängig von Lizenzstatus und Zahlungsweg. Interwetten und Bet365 bieten teilweisen Cash-out an, bei Betsson und NetBet ist die Funktion auf den vollständigen Ticketverkauf beschränkt. Bei 22Bet, Melbet und N1Bet läuft Cash-out ähnlich, bei Rabona fehlen Teilverkäufe. Ob eine vorzeitige Auszahlung wirtschaftlich sinnvoll ist, hängt vom angebotenen Betrag ab — die Buchmacher ziehen ihre Marge aus der Differenz zwischen ursprünglicher Quote und Cash-out-Wert, und diese Marge liegt fast immer im zweistelligen Prozentbereich.
Payz als Auszahlungsmethode für einen Cash-out verkürzt die Wartezeit nicht. Der Betrag landet zunächst im Wettkonto, und von dort geht er per Payz-Auszahlung denselben Weg wie jede andere Abhebung — mit Silver-Verifikation und der üblichen Bearbeitungszeit von einem bis drei Werktagen. Wer erwartet, dass ein vorzeitig ausgezahlter Wettschein sofort auf dem Payz-Konto erscheint, wartet genauso lange wie bei einer normalen Gewinnauszahlung.
Welche Sportarten sind bei Payz-Wettanbietern mit deutscher Lizenz eingeschränkt?
Politische Märkte, Unterhaltungswetten und bestimmte Nischensportarten fehlen bei GGL-Anbietern vollständig. eSports und MMA werden unterschiedlich gehandhabt — manche führen sie, andere nicht. Fußball, Tennis, Basketball und Eishockey sind bei allen vier lizenzierten Payz-Anbietern ohne Einschränkung verfügbar. Curaçao-Buchmacher bieten breitere Abdeckung, verzichten dafür auf deutschen Rechtsschutz.
High Limit, VIP-Status und die Einsatzgrenze, die nach dem ersten Gewinn kommt
Wer über Payz wettet, bewegt sich in einem Markt ohne neue Anbieter — die vier GGL-lizenzierten Buchmacher und die vier Curaçao-Alternativen bilden seit Monaten ein stabiles Feld, in dem kaum Wettbewerb um großvolumige Spieler herrscht. Diese Statik prägt, wie hoch man setzen darf und wie lange hohe Limits halten, wenn das Konto ins Plus rutscht. GGL-Aufsicht und Curaçao-Freiheit ziehen jeweils eigene Grenzen, doch eine Konstante teilen beide Lager: Gewinner werden früher oder später gedrosselt.
Einsatzlimits bei GGL-Anbietern gegen Curaçao-Anbieter
Interwetten, Bet365, Betsson und NetBet arbeiten unter deutscher Aufsicht mit Limits, die sich an zwei Stellen zeigen — einmal durch die Buchmacher selbst gesetzt, einmal durch LUGAS über alle Anbieter hinweg auf tausend Euro Einzahlung pro Monat beschränkt. Die Einsatzhöhe je Wettschein bleibt Sache des Anbieters; Bet365 duldet bei Mainstream-Märkten höhere Beträge als NetBet, Betsson liegt dazwischen. Wer regelmäßig vierstellig setzt, stößt bei allen vier lizenzierten Payz-Anbietern auf Schranken, die weniger durch technische Limits als durch manuelle Risikoprüfung greifen — große Wetten werden vor Annahme geprüft, oft mit Quotenkürzung quittiert.
22Bet, Melbet, N1Bet und Rabona setzen in der Curaçao-Zone keine LUGAS-Sperre um und erlauben formal höhere Einsätze. Fünfstellige Einzelwetten auf Fußball-Hauptmärkte werden dort seltener abgelehnt, Nischensport-Limits bleiben dennoch eng. Der Preis für diese Freiheit bleibt der Verzicht auf erzwingbare Auszahlungen — gewinnt man groß und der Buchmacher verweigert die Zahlung, fehlt jedes deutsche Gericht mit Zuständigkeit. Wer über Payz einzahlt, trägt dieses Risiko in beide Richtungen: Guthaben landet ohne LUGAS-Bremse beim Anbieter, aber ein Rechtsstreit endet an der Curaçao-Grenze.
VIP-Programme und Stammkunden-Stufen
Bet365 führt ein mehrstufiges Treueprogramm mit Punkten auf jeden Einsatz; ab bestimmten Schwellen steigen Quoten-Boosts und personalisierte Angebote. Betsson bietet ähnliche Strukturen über seine Bets-Club-Mechanik, bei der regelmäßige Aktivität erhöhte Quoten oder Cashback freischaltet. Interwetten und NetBet verzichten auf sichtbare VIP-Stufen und setzen stattdessen auf individuelle Ansprache durch Account-Manager — wer dauerhaft vierstellig umsetzt, erhält gelegentlich maßgeschneiderte Wettoptionen oder Limiterhöhungen, ohne dass ein öffentliches Stufensystem existiert.
Die vier Curaçao-Anbieter mit Payz werben offensiver mit VIP-Status: 22Bet und Melbet staffeln Cashback nach Umsatzvolumen, N1Bet verspricht schnellere Auszahlungen für obere Stufen, Rabona kombiniert Reload-Boni mit gestaffelten Limits. Diese Programme klingen großzügiger, unterliegen aber keiner Aufsicht — ob versprochene Vorteile tatsächlich greifen oder im Streitfall entzogen werden, bleibt Verhandlungssache ohne Rechtsweg. Ein GGL-Buchmacher muss dokumentieren, was er anbietet; ein Curaçao-Anbieter kann Bedingungen ändern, ohne dass deutsches Verbraucherschutzrecht greift.
Limit-Senkungen bei Gewinnern
Kein Buchmacher mag Spieler, die dauerhaft profitabel wetten. Läuft ein Konto über Wochen ins Plus, sinken Limits — bei GGL-Anbietern wie bei Curaçao-Alternativen, nur die Begründung variiert. Bet365 und Betsson beschränken erfolgreiche Accounts auf Centbeträge bei Nebenmärkten, lassen Hauptmärkte oft unberührt. Interwetten drosselt seltener radikal, zieht aber Quoten nach unten, sobald ein Spieler systematisch Value findet. NetBet sperrt gelegentlich Märkte für einzelne Konten vollständig.
22Bet, Melbet, N1Bet und Rabona gehen härter vor: Wer wiederholt Nischensport oder asiatisches Handicap schlägt, fliegt oft ohne Vorwarnung ganz. Payz als Zahlungsweg ändert daran nichts — die Methode ist dem Risikomanagement egal, entscheidend bleibt das Wettverhalten. Gewinner mit Payz-Konto erleben denselben Ablauf wie mit jeder anderen Einzahlungsmethode: Limits fallen, Quoten verschlechtern sich, irgendwann kommt die Kündigung. Der Unterschied liegt nur im Rechtsschutz — bei GGL-Anbietern kann man Auszahlung von bestehendem Guthaben erzwingen, bei Curaçao-Buchmachern bleibt man auf Kulanz angewiesen.
Mobile Apps, Web-Apps und warum iOS-Nutzer bei Curaçao-Anbietern oft leer ausgehen
Der Rechtsschutz-Unterschied zwischen GGL und Curaçao endet nicht bei Auszahlungen — er bestimmt auch, wo man die Wett-App herbekommt. Wer „Wett-App mit ecoPayz“ oder unter der neuen Marke „Payz“ sucht, stößt bei den vier lizenzierten Anbietern auf offizielle Store-Einträge, bei den Curaçao-Buchmachern auf Umwege. Apple lässt keine Sportwetten-Apps aus regulatorischen Grauzonen in den App Store, Google zieht dasselbe durch. Was bleibt, ist für Android-Nutzer der APK-Download von der Anbieter-Website, für iOS-Besitzer oft nur der Browser.
Native Apps im GGL-Segment
Interwetten, Bet365, Betsson und NetBet können ihre Apps über App Store und Play Store verteilen, weil die GGL-Lizenz die Voraussetzung dafür erfüllt. Apple und Google verlangen bei Glücksspiel-Anwendungen den Nachweis einer gültigen Erlaubnis in dem Markt, in dem die App angeboten wird — ohne GGL-Konzession keine Freigabe für Deutschland. Das bedeutet automatische Updates, geprüfte Sicherheitsstandards und eine Installation ohne Umweg über unbekannte Quellen. Payz als Zahlungsmethode ändert an der App-Funktionalität nichts; sie ist in den Einzahlungsoptionen genauso vertreten wie in der Desktop-Version.
Die regulatorische Grundlage verschafft den GGL-Anbietern einen technischen Vorsprung, der nicht nur Komfort ist. Eine App aus dem offiziellen Store durchläuft automatisierte Sicherheitsprüfungen und wird bei jeder Aktualisierung erneut validiert. Schadsoftware, Datenabgriff oder manipulierte Builds sind damit nicht ausgeschlossen, aber unwahrscheinlicher als bei manuellen Downloads. Für den Alltag bedeutet das: einmal installieren, danach läuft alles im Hintergrund.
Android-APKs und fehlende iOS-Varianten bei Curaçao-Buchmachern
22Bet, Melbet, N1Bet und Rabona umgehen die Store-Blockade mit Android-APK-Dateien, die direkt von ihrer Website heruntergeladen werden. Der Nutzer lädt die Datei, aktiviert in den Geräte-Einstellungen die Installation aus unbekannten Quellen, installiert manuell — fertig. Das funktioniert, weil Android als offenes System Sideloading erlaubt. Updates kommen nicht automatisch; man muss regelmäßig auf der Website nachsehen, die neue APK herunterladen und über die alte drüberinstallieren. Payz steht in diesen Apps zur Verfügung, genau wie jede andere Einzahlungsmethode, die der Buchmacher führt.
iOS versperrt diesen Weg komplett. Apple lässt keine Installation außerhalb des App Store zu, es sei denn über Umwege wie Enterprise-Zertifikate oder Testflight — beides Methoden, die Apple bei Entdeckung sofort sperrt. Curaçao-Buchmacher bieten deshalb für iPhone-Nutzer meist nur die Web-App an: eine für mobile Browser optimierte Website, die sich wie eine App anfühlen soll, aber im Safari-Tab läuft. Funktional ist das fast gleichwertig, technisch fehlen Hintergrund-Benachrichtigungen und die direkte Integration ins Betriebssystem. Wer mit dem iPhone wettet und Payz nutzen will, macht das über den Browser — eine native App gibt es nicht, und wird es unter den aktuellen Lizenzstrukturen auch nicht geben.
Der Sicherheits-Aspekt bei APK-Downloads ist real, aber schwer zu quantifizieren. Eine APK von der Anbieter-Domain ist vermutlich echt; eine von einer Drittseite kann manipuliert sein, ohne dass Android das vor der Installation erkennt. Schadsoftware in gefälschten Wett-Apps zielt auf Zugangsdaten und Zahlungsinformationen — genau das, was bei Payz-Nutzung besonders heikel ist, weil das eWallet selbst Geld hält. Wer die APK nicht direkt beim Buchmacher holt, riskiert mehr als nur ein gesperrtes Wettkonto.
Was nach Steuer, Gebühr und Quotenschlüssel von einer Saison Wetten übrig bleibt
Die technischen Hürden bei Apps sind das eine. Das andere ist die Rechnung am Saisonende, wenn drei Kostenebenen gleichzeitig zugreifen: Payz-Gebühren beim Aufladen, fünfkomma-drei Prozent Wettsteuer bei jedem Einsatz und der eingepreiste Quotenschlüssel des Buchmachers. Jede einzelne Belastung erscheint moderat, aber über eine Bundesliga-Saison mit dreißig bis vierzig Wettscheinen summiert sich das zu einem Betrag, der die Hitrate verschiebt und aus einem knapp positiven Ergebnis einen klaren Verlust macht.
-
1
Startkapital zweitausend Euro, aufgeteilt in vier Einzahlungen à fünfhundert Euro über Trustly zu zweikomma-fünf Prozent Gebühr. Kosten: fünfzig Euro. Auf dem Payz-Konto stehen eintausendneunhundertfünfzig Euro.
-
2
Vierzig Wettscheine zu durchschnittlich fünfundvierzig Euro auf Quoten zwischen einkomma-acht und zweikomma-zwei, Gesamtumsatz achtzehntausend Euro. Die Wettsteuer zieht fünfkomma-drei Prozent vom Einsatz ab, nicht vom Gewinn: neunhundertfünfzig-komma-vier Euro Steuer, unabhängig vom Ausgang.
-
3
Ein typischer Fußball-Dreiweg-Markt hat eine Marge von sechs Prozent — die Summe der impliziten Wahrscheinlichkeiten liegt bei einhundertsechs Prozent statt bei hundert. Das bedeutet: selbst bei perfekter Prognose schrumpft der erwartete Ertrag um sechs Prozent des Umsatzes, hier eintausendachtzig Euro.
-
4
Von zweitausend Euro Startkapital gehen fünfzig Euro an Payz, neunhundertfünfzig Euro an den Fiskus und eintausendachtzig Euro an die Buchmacher-Marge. Zusammen zweitausendachtzig Euro — mehr als das eingesetzte Kapital. Ein Break-even erfordert eine Trefferquote, die die drei Abzüge gleichzeitig kompensiert, realistisch über sechzig Prozent bei den gewählten Quoten.
Die Steuer ist bei GGL-Anbietern sichtbar und wird direkt vom Einsatz abgezogen, bevor die Wette platziert wird. Bei Interwetten oder Betsson sieht man auf dem Wettschein sofort, dass aus hundert Euro Einsatz vierundneunzig-komma-sieben beim Buchmacher ankommen. Curaçao-Anbieter wie 22Bet oder Melbet zeigen diese Zeile nicht, weil sie die Steuer nicht ans deutsche Finanzamt abführen — formal ein Vorteil, praktisch ein Haftungsrisiko für den Wettenden, denn die Steuerpflicht bleibt bestehen und wird bei Kontrolle nachgefordert. Die Payz-Gebühr fällt in beiden Welten identisch an, der Quotenschlüssel ebenfalls, nur die Transparenz unterscheidet sich.
Der Curaçao-Weg spart auf dem Papier die Steuer, ersetzt sie aber durch Rechtsunsicherheit und fehlenden Insolvenzschutz. Ein eingefrorenes Guthaben bei einem Anbieter ohne GGL-Lizenz ist nicht einklagbar, und eine Auszahlungsverweigerung endet nicht vor einem deutschen Gericht, sondern in einem Curacao-Schiedsverfahren ohne Erfolgsaussicht. Wer über eine Saison zwanzig Einzahlungen à hundert Euro tätigt und dabei zweitausend Euro im Payz- oder Wettkonto hält, riskiert bei einem Curaçao-Anbieter genau diese Summe ohne Absicherung — ein Risiko, das keine Quotenverbesserung wettmacht.
Was bleibt, ist eine einfache Wahrheit: Payz-Wetten mit realistischer Erwartung funktionieren nur mit strikter Budgetführung, kalkulierter Trefferquote und dem Bewusstsein, dass drei Instanzen parallel zugreifen. Zweitausend Euro Saisonbudget können bei ungünstiger Serie binnen sechs Wochen aufgebraucht sein. Ohne Quotenschlüssel-Vorteil durch Value-Wetten bleibt selbst bei ausgeglichener Bilanz ein strukturelles Minus von zehn bis zwölf Prozent des Umsatzes — Steuer, Gebühren und Marge zusammengerechnet.
